


Thúc Đẩy Chuyển Đổi Xanh Tại Doanh Nghiệp Việt Nam Trong Bối Cảnh Thị Trường Carbon Và Thực Thi CBAM
- Người viết: Thao Do lúc
- Tin chuyên ngành
Bước sang năm 2026, chuyển đổi xanh và trung hòa carbon không còn là khẩu hiệu mang tính khuyến khích, mà đã trở thành điều kiện tiên quyết để tồn tại trong chuỗi cung ứng toàn cầu. Từ ngày 01/01/2026, Cơ chế điều chỉnh biên giới carbon của Liên minh châu Âu (CBAM) chính thức bước vào giai đoạn vận hành thực tế sau thời gian chuyển tiếp. Nhà nhập khẩu vào EU bắt buộc phải mua và nộp chứng chỉ CBAM tương ứng với lượng phát thải hàm chứa trong sản phẩm.
Tại thị trường xuất khẩu trọng điểm như EU (chiếm khoảng 12,3% tổng kim ngạch xuất khẩu của Việt Nam năm 2025), áp lực tuân thủ đang đè nặng lên các nhà sản xuất, đặc biệt là các ngành trọng điểm như sắt thép, nhôm, xi măng và phân bón.
1. Bức tranh toàn cảnh: Áp lực từ thị trường Carbon và CBAM
Theo nghiên cứu công bố trên Tạp chí Kinh tế và Tài chính của nhóm tác giả PGS.TS. Bùi Văn Huyền, TS. Đặng Thị Thu Hoài, ThS. Nguyễn Thị Lan Anh và Phan Thị Anh Đào:
- Quy mô định giá carbon toàn cầu: Doanh thu từ các công cụ định giá carbon trên thế giới lần đầu tiên vượt mốc 100 tỷ USD vào năm 2024. Hiện có khoảng 80 hệ thống đang hoạt động (37 hệ thống ETS và 43 cơ chế thuế carbon), bao phủ khoảng 28% lượng phát thải khí nhà kính toàn cầu (World Bank, 2025).
- Chi phí carbon chạm đỉnh: Đầu năm 2026, giá hạn ngạch phát thải của EU (EU ETS) đã vượt ngưỡng 92 EUR/tấn CO2 (Jennifer L., 2026). Theo mức giá chứng chỉ CBAM trong quý I/2026, mỗi tấn CO2e giảm được trong phát thải hàm chứa có thể giúp nhà xuất khẩu tiết kiệm tới 75,36 EUR (European Commission, 2026). Việc cắt giảm 10.000 tấn CO2e tương đương với việc tiết kiệm khoảng 0,754 triệu EUR chi phí nghĩa vụ carbon.
2. Thực trạng chuyển đổi xanh tại các doanh nghiệp Việt Nam
Dù nhận thức đã có nhiều chuyển biến tích cực, quá trình thực thi ESG và khử carbon tại Việt Nam vẫn đối mặt với nhiều khoảng trống lớn:
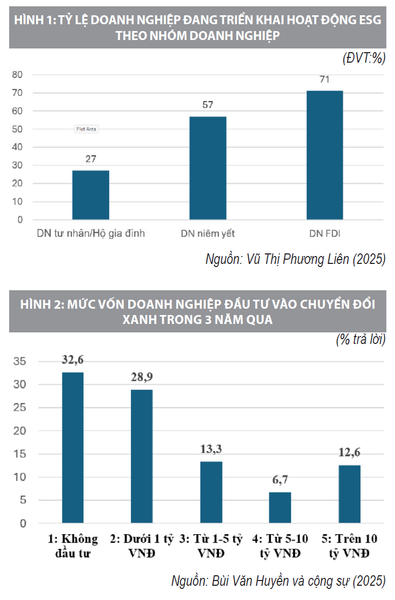
- Thực hành ESG chưa đồng đều: Theo đánh giá của MCG (2024), điểm số trụ cột Môi trường (E) của doanh nghiệp Việt Nam hiện thấp nhất, chỉ đạt 52%, trong khi Xã hội (S) đạt 68% và Quản trị (G) đạt 63%. Khối FDI dẫn đầu với mức độ thực hành đạt 71%, trong khi khu vực tư nhân nội địa chỉ dừng lại ở mức 27%.
- Hạn chế về dữ liệu và hạ tầng công nghệ: Khảo sát của Bùi Văn Huyền và cộng sự (2025) trên 135 doanh nghiệp chỉ ra rằng: 32,6% doanh nghiệp chưa sẵn sàng đầu tư chuyển đổi xanh do rào cản chi phí ban đầu và thời gian hoàn vốn; 24,4% doanh nghiệp nhận định hạ tầng công nghệ hoàn toàn chưa đáp ứng được yêu cầu đo đạc, xử lý phát thải.
- Thiếu hụt nhân sự chuyên trách: Theo PwC (2025), dù 89% doanh nghiệp có kế hoạch triển khai ESG nhưng chỉ có 19% tích hợp thành công vào mô hình kinh doanh. Khảo sát thực tế cũng ghi nhận chỉ 6,7% nguồn nhân lực đáp ứng tốt yêu cầu kỹ năng xanh cho doanh nghiệp (Bùi Văn Huyền và cộng sự, 2025).
3. Định hướng chiến lược giảm thiểu rủi ro CBAM và đón đầu thị trường Carbon
Để duy trì lợi thế cạnh tranh xuất khẩu và đáp ứng lộ trình thị trường carbon Việt Nam vận hành chính thức vào năm 2028, doanh nghiệp cần tập trung vào các trụ cột hành động:
- Chuyển đổi năng lượng: Tận dụng cơ chế mua bán điện trực tiếp (PPA), điện mặt trời mái nhà và điện khí hóa các dây chuyền sản xuất tiêu tốn nhiều nhiệt năng.
- Tái cấu trúc danh mục sản phẩm carbon thấp: Sử dụng nguyên liệu tái chế (phế liệu cho ngành thép, giảm tỷ lệ clinker trong xi măng) để giảm cường độ phát thải trên từng đơn vị sản phẩm.
- Thiết lập hệ thống Đo lường – Báo cáo – Thẩm định (MRV) và Quản trị dữ liệu CBAM: Xây dựng hệ thống dữ liệu phát thải minh bạch, đạt chuẩn để tích hợp trực tiếp vào hệ thống khai báo CBAM Registry của nhà nhập khẩu EU.
4. Giải pháp Tư vấn Chuyển đổi Xanh & Dữ liệu CBAM từ ISC Việt Nam
Thấu hiểu các rào cản kỹ thuật phức tạp và yêu cầu khắt khe từ các thị trường nhập khẩu, ISC Việt Nam cung cấp hệ sinh thái dịch vụ tư vấn và thẩm tra toàn diện, đồng hành cùng doanh nghiệp giải quyết bài toán tuân thủ carbon:
- Tư vấn & Thiết lập Báo cáo Khí nhà kính (GHG) theo ISO 14064-1: Hướng dẫn kiểm kê phát thải Phạm vi 1, 2 và 3, xây dựng hệ thống MRV chuẩn hóa phục vụ nghĩa vụ pháp lý trong nước (Nghị định 06/2022/NĐ-CP) và quốc tế.
- Dịch vụ Hỗ trợ Dữ liệu Phát thải CBAM: Tính toán cường độ phát thải hàm chứa (Embedded Emissions) cho từng mã hàng hóa (thép, nhôm, xi măng, phân bón) theo đúng công thức của Ủy ban Châu Âu, hỗ trợ chuẩn bị dữ liệu khai báo CBAM chính xác.
- Dịch vụ toàn diện Chiến lược ESG: Hỗ trợ doanh nghiệp hoàn thiện hồ sơ ESG, xây dựng báo cáo ESG, đáp ứng các tiêu chuẩn thẩm định chuỗi cung ứng từ đối tác EU và Hoa Kỳ.

Vì sao doanh nghiệp nên lựa chọn ISC Việt Nam?
- Đội ngũ chuyên gia chuyên sâu: Am hiểu tường tận quy định pháp luật Việt Nam và các hướng dẫn kỹ thuật của Liên minh Châu Âu.
- Giải pháp thực chiến – Tối ưu chi phí: Dữ liệu tính toán minh bạch, bảo vệ thành công trước các đơn vị kiểm toán độc lập và nhà nhập khẩu quốc tế.
- Đồng hành trọn vẹn: Hỗ trợ từ khâu thu thập dữ liệu hiện trường đến hoàn thiện hệ thống quản trị phát thải dài hạn.
Doanh nghiệp của bạn đang xuất khẩu sang EU và cần hỗ trợ tính toán dữ liệu CBAM, hoặc đang xây dựng kế hoạch kiểm kê khí nhà kính cấp cơ sở?
Liên hệ ngay với ISC Việt Nam để được tư vấn lộ trình phù hợp và hiệu quả nhất!
Đăng ký báo giá tại: Đăng ký tại đây
#Hotline/Zalo: 0707 185 165 - Ms. Thảo Đỗ
#Email: thao.do@iscvietnam.net
Nguồn trích dẫn & Tham khảo:
- Bài viết: "Thúc đẩy chuyển đổi xanh tại doanh nghiệp Việt Nam trong bối cảnh phát triển thị trường Carbon và thực hiện CBAM" – PGS.TS. Bùi Văn Huyền, TS. Đặng Thị Thu Hoài, ThS. Nguyễn Thị Lan Anh, Phan Thị Anh Đào (Đăng tải trên Tạp chí Kinh tế và Tài chính, 15/07/2026).
- Directorate-General for Taxation and Customs Union (2026), CBAM Registry and Reporting, European Commission.
- World Bank (2025), State and Trends of Carbon Pricing 2025.
- Bùi Văn Huyền và cộng sự (2025), Báo cáo kết quả khảo sát doanh nghiệp về chuyển đổi kép.
- PwC Vietnam (2025), From commitment to execution: ESG adoption trends in Vietnam.